육아휴직 기간의 연차, 퇴직금, DC형 퇴직연금 부담금 계산
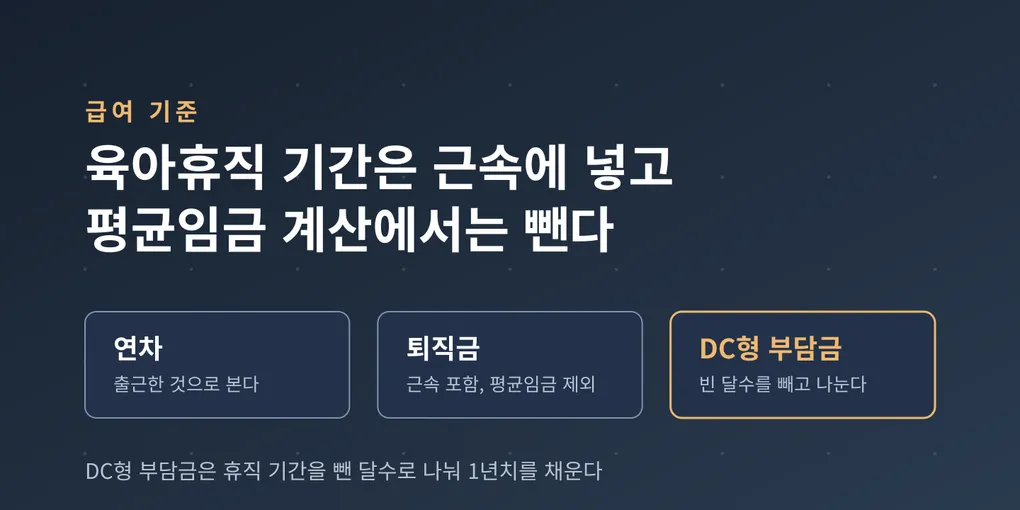
육아휴직자가 생기면 급여 담당은 휴직 중 월급 말고도 챙길 게 생긴다. 복귀한 해의 연차는 며칠인지, 복귀 직후 퇴사하면 퇴직금을 무엇으로 계산하는지, DC형(확정기여형) 퇴직연금 부담금은 휴직 기간에도 내야 하는지다. 법은 세 가지를 서로 다른 방식으로 정해 두었다.
이 글의 순서 (5)
연차를 계산할 때는 휴직 기간도 출근한 날이다
연차 유급휴가는 1년간 80% 이상 출근해야 15일이 생기고, 1년 미만 근로자는 한 달 개근할 때마다 1일이 생긴다. 이 출근율을 따질 때 육아휴직 기간과 출산전후휴가 기간은 출근한 것으로 본다(근로기준법 제60조 제6항).
그래서 1년 내내 육아휴직을 한 직원도 그 1년을 모두 출근한 것으로 계산한다. 복귀한 해에 연차가 15일(근속 가산이 있으면 그만큼 더) 생긴다. 이 규정은 2018년 5월 말 이후 육아휴직을 신청한 근로자부터 적용됐다.
근속 가산도 같다. 육아휴직 기간은 근속기간에 들어가니(남녀고용평등법 제19조 제4항), 3년 이상 근속자에게 2년마다 1일씩 붙는 가산휴가를 셀 때도 휴직 기간을 뺄 수 없다.
퇴직금은 근속에 넣고 평균임금에서는 뺀다
퇴직금에는 두 숫자가 들어간다. 몇 년 일했는지(계속근로기간)와 하루 평균 얼마를 받았는지(평균임금)다. 육아휴직 기간은 두 숫자에 반대로 적용된다. 평균임금은 퇴직일 전 3개월 동안 받은 임금 총액을 그 기간의 총 일수로 나눈 금액이고, 퇴직금은 평균임금 30일분에 근속연수를 곱해 계산한다.
- 계속근로기간에는 넣는다. 입사 7개월 만에 6개월 육아휴직을 하고 복귀 직후 퇴사해도 근속이 1년을 넘으니 퇴직금 대상이다.
- 평균임금에서는 뺀다. 퇴직 전 3개월에 육아휴직이나 출산전후휴가 기간이 끼어 있으면, 그 기간의 일수와 그 기간에 받은 임금을 모두 빼고 계산한다(근로기준법 시행령 제2조).
빼야 할 기간이 3개월 이상이면 그 기간이 시작된 날을 퇴직일로 보고 평균임금을 계산한다(평균임금산정 특례 고시 제1조). 1년 휴직하고 복귀하자마자 퇴사하면 휴직을 시작하기 전 3개월의 임금으로 평균임금을 낸다. 무급 휴직 때문에 평균임금이 0에 가깝게 떨어지는 일을 막는 규칙이다.
DC형 부담금은 휴직 기간을 빼고 나눈다
DC형 퇴직연금을 둔 회사는 해마다 연간 임금총액의 12분의 1 이상을 부담금으로 낸다(근로자퇴직급여보장법 제20조). 무엇을 임금총액에 넣는지는 DC형 퇴직연금 부담금, 임금총액에 뭘 넣고 뭘 빼야 할까에 정리했다.
고용노동부는 근로관계가 이어지는 한 휴직 중에도 부담금을 내야 한다고 답한다. 육아휴직, 출산전후휴가처럼 평균임금 계산에서 빼는 기간이 있으면 이렇게 계산한다.
- 연간 부담금 = (휴직 기간에 받은 임금을 뺀 연간 임금총액) ÷ (12 − 휴직 개월 수)
- 휴직 개월 수는 달 단위로 바꾼다. 30일인 달에 15일 쉬었으면 0.5개월이다.
- 한 해 전부가 휴직이면 그 전 해의 부담금을 기준으로 낸다.
숫자는 예시다. 월급 300만 원인 직원이 한 해 중 4개월을 육아휴직으로 쉬고 그 기간에 임금을 받지 않았다고 하자. 그해 임금총액은 8개월분 2,400만 원이다. 부담금은 2,400만 원 ÷ (12 − 4) = 300만 원이다. 휴직하지 않았을 때(3,600만 원 ÷ 12)와 같은 금액이다.
부담금을 매달 넣는 회사라면 연초에 휴직이 들어간 한 해 부담금을 먼저 추정해 12로 나눠 낸다. 임금총액이 확정되지 않으면 추정액으로 내다가 그해 마지막 납입일에 확정액과 비교해 차액을 맞추면 된다고 고용노동부는 안내한다.
육아기 근로시간 단축 기간도 따로 본다
휴직하지 않고 근로시간을 줄여 일하는 육아기 근로시간 단축도 비슷한 보호가 있다.
- 평균임금: 단축 기간을 평균임금 산정기간에서 뺀다(남녀고용평등법 제19조의3 제4항). 단축 중에 퇴사해도 줄어든 월급으로 퇴직금이 깎이지 않는다.
- 연차 출근율: 단축으로 줄어든 근로시간도 출근한 것으로 본다(근로기준법 제60조 제6항 제4호). 2024년 10월 이후 시작한 단축부터 적용된다. 임신기 근로시간 단축도 같다.
육아휴직을 허용한 회사가 받는 지원금은 육아휴직 지원금·육아기 근로시간 단축 지원금 글에, 출산전후휴가 기간 급여는 출산전후휴가 급여 글에 있다.
참고 자료
같이 쓰는 계산기
- 연차 계산기입사일과 기준일을 넣으면 그때까지 연도별로 연차가 며칠씩 무엇으로 생겼는지 보여 준다. 입사일 기준과 회계연도 기준을 나란히 비교하고 퇴직 시 정산할 차이도 계산한다.
- DC형 퇴직연금 부담금 계산기정산 기간과 임금총액을 넣으면 DC형 퇴직연금 부담금을 계산한다. 무급 육아휴직처럼 평균임금에서 빼는 기간이 있으면 그 기간을 임금과 개월 수 양쪽에서 빼고 계산한다.
- 퇴직금 계산기입사일, 퇴직일, 퇴직 전 3개월 임금, 연간 상여금, 연차수당을 넣으면 1일 평균임금과 퇴직금을 계산한다. 평균임금이 통상임금보다 적으면 통상임금으로 계산한다.
HR 다른 글
틀린 내용이나 바뀐 법령을 발견하면 문의로 알려 주면 확인하고 고친다. 고친 글에는 수정 날짜를 적는다.