해를 넘긴 급여 과오지급, 더 준 돈은 돌려받지 않기로 했다
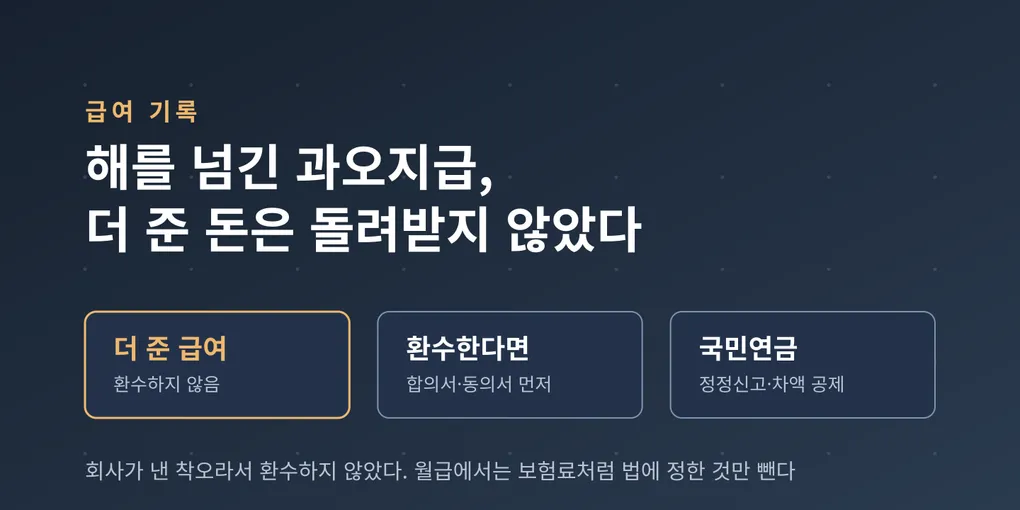
해가 바뀐 뒤에 지난해 급여 계산에 착오가 있었던 것을 알았다. 몇몇 직원은 받아야 할 금액보다 더 받았고, 몇몇은 덜 받았다. 같은 해 안이었다면 다음 달 급여에서 차액을 맞추면 끝났을 일이다.
해를 넘기면 차액만 주고받아서는 끝나지 않는다. 지난해 신고가 이미 끝났고, 더 준 돈을 돌려받으려면 근로자 동의가 있어야 한다. 노무사 자문을 받아 환수 방법을 정리했다. 그리고 회사가 낸 착오라서 더 준 돈은 돌려받지 않기로 했다. 국민연금은 정정신고를 했다. 덜 준 급여는 이자를 더해 지급했다.
이 글의 순서 (6)
해를 넘기면 지난해 신고가 같이 틀린다
4대보험은 해마다 초에 지난해 보수총액을 신고한다. 건강보험과 고용·산재보험 보험료를 이 금액으로 정산한다. 연말정산도 지난해 급여를 기준으로 끝난다.
급여를 잘못 준 달이 지난해라면, 이미 끝난 신고가 틀린 금액을 기준으로 되어 있을 수 있다. 그래서 차액을 주고받을지와 별개로, 어느 신고를 바로잡아야 하는지를 따로 확인해야 한다.
더 준 돈을 돌려받으려면 동의가 필요하다
더 준 돈이라고 다음 달 월급에서 바로 빼면 안 된다. 근로기준법 제43조 제1항은 임금을 전액 지급하라고 정한다. 회사가 받을 돈이 있어도 임금에서 일방적으로 공제하면 이 원칙에 어긋난다.
계산 착오로 더 준 임금에는 예외가 있다. 대법원은 94다26721 전원합의체 판결에서, 초과 지급한 임금을 이후 임금에서 상계할 수 있는 경우를 인정했다. 조건이 붙는다.
- 상계하는 시기가 초과 지급한 시기와 가까워서 정산·조정이라고 볼 수 있어야 한다.
- 금액과 방법을 미리 알리는 등, 근로자의 경제생활 안정을 해치지 않아야 한다.
해를 넘긴 착오는 시기 조건부터 맞추기 어렵다. 그래서 돌려받는다면 근로자가 서명한 서류가 먼저라고 정리했다.
| 돌려받는 방식 | 받는 서류 |
|---|---|
| 한 번에 돌려받기 | 노사 합의서 |
| 몇 달에 나눠 급여에서 공제 | 근로자 동의서 |
회사 착오라 환수하지 않기로 했다
방법을 정리해 놓고, 결국 더 준 돈은 돌려받지 않기로 했다. 착오를 낸 쪽이 회사이기 때문이다.
국민연금은 정정신고하고, 보험료 차액은 공제한다
환수와 별개로 국민연금은 정정신고를 했다. 국민연금공단에서 먼저 연락이 와서 한 것이다. 정정하면 근로자가 내야 할 보험료에 차액이 생기고, 이 차액은 급여에서 공제할 예정이다.
앞에서 월급에서 마음대로 빼면 안 된다고 했지만, 보험료는 다르다. 근로기준법 제43조 제1항 단서는 법령에 특별한 규정이 있으면 임금의 일부를 공제할 수 있다고 정한다. 국민연금법 제90조 제1항은 사용자가 근로자 부담분 보험료(기여금)를 임금에서 공제해 내도록 정하고 있다. 공제한 내용은 급여명세서에 드러나게 적는다(같은 조 제2항).
덜 준 급여는 이자를 더해 지급했다
덜 받은 직원에게는 차액을 지급했다. 덜 준 기간만큼 이자를 계산해 차액에 더했다. 받아야 할 돈을 해를 넘겨 늦게 받은 것이라, 원금만 주면 그 기간만큼은 근로자가 손해를 본 채로 남는다.
근로자에게 유리한 쪽이라 동의를 받을 문제는 없다. 지급할 때는 어느 달에 얼마가 모자랐는지와 이자를 어떻게 계산했는지를 같이 안내하면, 받는 쪽이 금액을 맞춰 볼 수 있다.
퇴사하는 직원이 있으면 마지막 급여나 퇴직금에서 정산하는 문제도 생긴다. 94다26721 판결은 근로자가 퇴직한 뒤 재직 중 못 받은 임금이나 퇴직금을 청구하는 경우를 앞의 두 조건과 별개로, 상계해도 되는 경우로 들었다. 다만 퇴직금과 상계할 때는 한도가 있다. 퇴직금 명목으로 미리 준 돈을 퇴직금과 상계한 사건에서, 대법원은 퇴직금의 2분의 1을 넘는 부분만 상계할 수 있다고 봤다. 퇴직금의 절반은 압류할 수 없는 채권이기 때문이다. 근거는 대법원 2007다90760 전원합의체 판결과 민사집행법 제246조 제1항 제5호다. 퇴사자 처리 순서는 퇴사자 한 명을 14일 안에 처리하는 순서에 정리했다.
참고 법령
HR 다른 글
틀린 내용이나 바뀐 법령을 발견하면 문의로 알려 주면 확인하고 고친다. 고친 글에는 수정 날짜를 적는다.