퇴사자 한 명을 14일 안에 처리하는 순서: 4대보험 상실, 퇴직급여, 원천징수
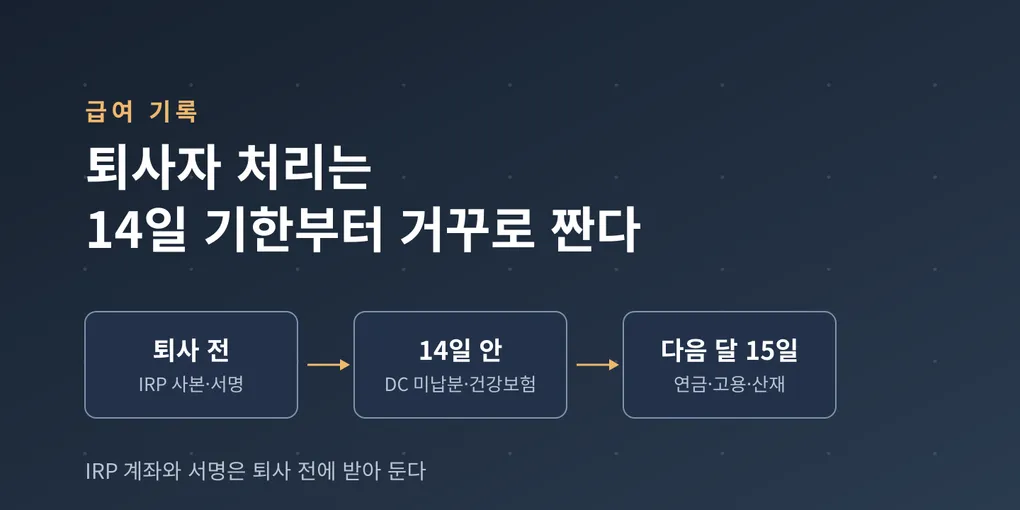
직원이 퇴사하면 급여 담당이 할 일이 한꺼번에 몰린다. 4대보험 상실신고, 퇴직급여 지급, 마지막 달 급여의 연말정산, 원천징수영수증 발급이다. 가장 짧은 기한은 14일이고, 이 14일은 주말과 공휴일을 포함한 날수다. 실제로 일할 수 있는 날은 열흘이 안 될 수도 있다.
그래서 순서를 정해 두었다. 퇴사 전에 받아 둘 것을 먼저 받고, 기한이 짧은 일부터 처리한다. 여기서는 DC형(확정기여형) 퇴직연금을 둔 회사를 기준으로 적는다.
기한은 두 가지다: 14일과 다음 달 15일
| 할 일 | 기한 | 근거 |
|---|---|---|
| DC형 미납 부담금과 지연이자 납입 | 퇴직일부터 14일 (합의로 연장 가능) | 근로자퇴직급여 보장법 제20조 제5항 |
| 건강보험 자격상실 신고 | 자격을 잃은 날부터 14일 | 국민건강보험법 제9조·제10조 |
| 국민연금 자격상실 신고 | 퇴사한 달의 다음 달 15일 | 국민연금법 시행규칙 제6조 |
| 고용보험 피보험자격 상실 신고 | 퇴사한 달의 다음 달 15일 | 고용보험법 시행령 제7조 |
| 산재보험 고용관계 종료 신고 | 퇴사한 달의 다음 달 15일 | 고용산재보험료징수법 제16조의10 제4항 |
건강보험은 퇴사일 다음 날에 직장가입자 자격을 잃는다. 그래서 상실일은 마지막 근무일의 다음 날로 적는다. 고용보험 상실신고를 하면 산재보험 종료 신고는 따로 하지 않아도 된다(고용산재보험료징수법 제16조의10 제7항).
기한이 다르다고 따로 처리할 필요는 없다. 가장 짧은 건강보험 14일에 맞춰 네 보험을 한 번에 신고하는 편이 빠뜨리지 않는다. 다만 상실신고에는 그해 받은 보수총액이 들어가서, 마지막 달 급여가 확정되지 않으면 건강보험만 먼저 내고 나머지는 급여를 확정한 뒤에 낸다.
퇴사 전에 받아 둘 것
14일 기한이 퇴사 뒤에 시작되니, 퇴사 뒤에 받기 어려운 것은 재직 중에 받는다.
- 개인형 IRP 계좌 사본. DC형은 퇴직하면 운용 중인 적립금을 근로자가 설정한 개인형 퇴직연금(IRP) 계좌로 옮긴다. 근로자가 요청하면 운용기관이 옮기고, 옮기면 급여를 지급한 것으로 본다(근로자퇴직급여 보장법 제20조 제6항·제7항). 계좌가 없으면 개설부터 해야 해서 기한이 빠듯해진다. 퇴사 면담 때 요청해 둔다.
- 지급신청서 서명. 퇴직연금 운용기관(적립금을 맡아 굴리고 지급하는 은행·증권사)에 따라 지급신청서에 가입자 본인의 자필 서명을 받는 곳이 있다. 마지막 근무일 전에 받는다. 법에서는 운용기관을 퇴직연금사업자라고 부른다.
- 어느 운용기관에 가입돼 있는지 확인. 회사가 운용기관을 여러 곳 쓰면 가입자 명부로 이 직원이 어디에 가입돼 있는지 먼저 본다. 운용기관마다 지급신청 서식과 절차가 다르다.
계좌 개설과 확인에 시간이 걸리니 미리 받아 두는 편이 낫다.
처리 순서
- 급여 프로그램에서 퇴직 처리를 한다. 퇴직일(마지막 근무일)을 넣고, 마지막 달 급여에서 중도 퇴사자 연말정산을 한다. 퇴직하는 달의 급여를 줄 때 그해 근로소득세를 정산하게 되어 있다(소득세법 제137조 제1항).
- 4대보험 상실을 계산하고 신고한다. 그해 보수총액과 근무 개월 수를 확정해 상실신고서에 적는다. 이 값으로 퇴사자의 보험료가 정산된다.
- 퇴직급여를 계산한다. DC형이면 마지막 차수의 부담금이 제대로 들어갔는지 확인한다. 모자라면 14일 안에 채워 넣는다. 남은 연차수당처럼 마지막 급여에 들어갈 돈도 이때 같이 정리한다.
- 결재를 받는다. 계산 내역을 붙여 올린다.
- 퇴직연금 운용기관에 지급을 신청한다. 미납 부담금이 있으면 부담금 납입 신청과 지급 신청을 함께 낸다.
- 원천징수영수증을 발급한다. 마지막 달 연말정산을 반영한 근로소득 원천징수영수증이다.
- 증빙을 퇴사자에게 보낸다. 원천징수영수증, 퇴직급여 계산 내역처럼 퇴사자가 나중에 필요할 서류를 한 번에 보낸다.
DC형이면 퇴직급여를 회사가 직접 주지 않는다. 그동안 쌓인 적립금을 운용기관이 IRP 계좌로 보낸다. 회사가 할 일은 모자란 부담금이 없게 채우고, 지급을 신청하는 것이다.
퇴직소득세는 IRP로 옮기면 나중에 낸다
퇴직급여에는 퇴직소득세가 붙는다. 다만 퇴직급여가 IRP 같은 연금계좌로 들어가면 그 자리에서 떼지 않는다. 나중에 연금이 아닌 방식으로 찾을 때 원천징수한다(소득세법 제146조 제2항). 퇴직소득 원천징수영수증은 지급일이 속하는 달의 다음 달 말일까지 발급하고, 세금을 떼지 않았으면 그 사유를 함께 적는다(같은 조 제3항).
DC형은 운용기관이 적립금을 지급하므로, 퇴직소득 원천징수와 영수증 발급도 보통 운용기관 쪽에서 처리한다. 회사가 따로 준비할 것은 근로소득 원천징수영수증이다.
순서를 표 하나로 남겨 둔다
퇴사는 자주 있는 일이 아니라, 할 때마다 무엇부터 했는지 잊는다. 위 순서를 점검표로 만들어 두고 퇴사자마다 한 장씩 채우면, 기한이 가까운 일이 어디까지 됐는지 바로 보인다. 4대보험 신고 절차 자체를 매뉴얼로 정리한 과정은 4대보험 신고 매뉴얼을 AI로 다시 만든 글에 있다. DC형 부담금에 무엇을 넣는지는 DC형 퇴직연금 부담금 임금총액 글에 정리했다.