중소기업 취업자 소득세 감면, 입사자마다 확인할 것: 대상, 기간, 신청 기한
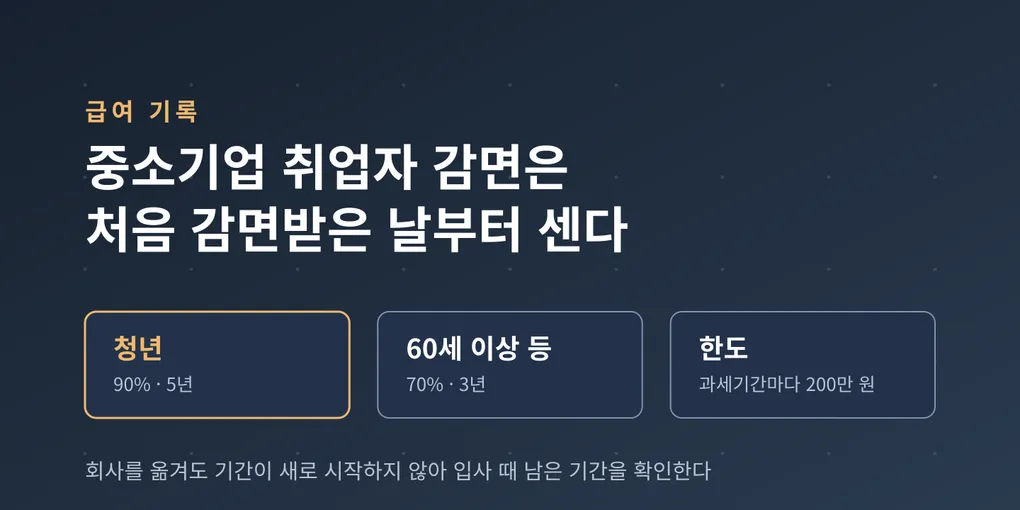
중소기업에 취업한 청년은 근로소득세의 90%를 5년 동안 감면받을 수 있다. 회사가 매달 떼는 소득세가 열에 하나로 줄어드니 근로자에게는 큰 차이다. 그런데 이 감면은 근로자가 신청해야 시작되고, 회사가 확인할 것도 많다.
입사 처리 때 감면 대상인지 놓치면 근로자가 받을 수 있는 감면을 못 받는다. 반대로 이미 다른 회사에서 감면 기간을 다 쓴 사람에게 감면을 적용하면 나중에 덜 뗀 세금을 다시 걷어야 한다. 그래서 입사자마다 아래 순서로 확인한다.
누가 받나
조세특례제한법 제30조와 같은 법 시행령 제27조가 대상을 정한다.
| 대상 | 기준 | 감면 |
|---|---|---|
| 청년 | 근로계약 체결일에 15세 이상 34세 이하 | 90%, 5년 |
| 60세 이상 | 근로계약 체결일에 60세 이상 | 70%, 3년 |
| 장애인 | 장애인복지법상 장애인, 국가유공자 중 상이자 등 | 70%, 3년 |
| 경력단절 근로자 | 같은 법 제29조의8 제2항의 요건 | 70%, 3년 |
청년 나이는 근로계약을 맺은 날 기준이다. 현역병이나 사회복무요원으로 복무했으면 그 기간(최대 6년)을 나이에서 빼고 계산한다. 서른다섯을 넘었어도 군 복무 기간을 빼서 34세 이하면 청년이다.
대상에서 빠지는 사람
나이 요건을 채워도 다음 사람은 감면을 받지 못한다(시행령 제27조 제2항).
- 임원
- 회사의 최대주주나 최대출자자와 그 배우자, 이들의 직계존비속과 친족
- 일용근로자
- 국민연금 기여금이나 건강보험 직장가입자 보험료 납부가 확인되지 않는 사람
회사 업종도 요건이다
감면은 중소기업이면 다 되는 게 아니다. 시행령 제27조 제3항에 열거된 업종을 주된 사업으로 하는 중소기업이어야 한다. 제조업, 건설업, 도소매업, 정보통신업, 연구개발업 등이 들어가 있고, 목록에 없는 업종이나 열거된 업종 안에서도 빠지는 세부 업종이 있다. 공공기관과 지방공기업은 제외다.
처음 감면 신청을 받기 전에 회사 업종이 목록에 있는지부터 한 번 확인해 둔다. 업종이 대상이 아니면 입사자마다 확인할 필요가 없다.
감면 기간은 처음 감면받은 회사 입사일부터 센다
감면 기간은 회사를 옮겨도 새로 시작하지 않는다. 조세특례제한법 제30조 제1항은 다른 중소기업에 취업하거나 다시 취업해도 감면을 받은 최초 취업일부터 기간을 계산하게 한다.
그래서 청년 입사자라도 이전 회사에서 이미 몇 년 감면을 받았다면 남은 기간만 받는다. 5년을 다 썼으면 감면이 없다. 입사자에게 이전 회사에서 감면을 받았는지 묻고, 홈택스에서 대상 여부를 조회해 확인한다. 홈택스에서 대상자의 주민등록번호로 조회하면, 대상이 아니거나 이미 감면을 다 받은 사람은 그 단계에서 걸러진다.
신청과 제출 순서
- 근로자가 감면신청서를 낸다. 취업일이 속한 달의 다음 달 말일까지 회사에 낸다. 병역 기간을 빼야 하면 복무 기간을 증명하는 서류를 붙인다(시행령 제27조 제5항).
- 회사가 다음 달 급여부터 감면을 적용한다. 신청서를 받은 달의 다음 달부터 감면율을 적용해 원천징수할 수 있다.
- 회사가 세무서에 명단을 낸다. 신청을 받은 날이 속한 달의 다음 달 10일까지 원천징수 관할 세무서에 감면 대상 명세서를 낸다(법 제30조 제3항). 홈택스에서 감면명세서 제출 메뉴로 낸다.
- 급여 프로그램에 감면율과 기간을 넣는다. 감면이 끝나는 달을 같이 적어 둬야 기간이 끝난 뒤 전액을 뗀다.
세무서가 확인해 보니 요건에 맞지 않으면 회사에 통지가 온다. 그때는 그 뒤 급여부터 감면하지 않고, 그동안 덜 뗀 세액도 정리해야 한다(법 제30조 제4항·제5항).
한도와 적용 시한
감면은 과세기간마다 200만 원이 한도다. 한 해에 감면한 세액이 200만 원에 닿으면 그다음 달부터는 전액을 뗀다. 소득세 계산 순서에서 감면이 어디에 들어가는지는 월급 공제 계산법 글에 예시로 정리했다.
지금 조문은 2026년 12월 31일까지 취업한 사람에게 적용한다. 2027년 이후 입사자에게도 적용되려면 법이 개정돼야 하니, 연말에 개정 여부를 확인한다. 입사자를 받을 때 처리할 다른 서류와 신고는 입사자 한 명을 처리하는 순서에 있다.
참고 법령
HR 다른 글
틀린 내용이나 바뀐 법령을 발견하면 문의로 알려 주면 확인하고 고친다. 고친 글에는 수정 날짜를 적는다.